
Het huis als onderpand
Een handtekening aan de keukentafel
Het was een dinsdagavond in maart toen Wouter de papieren op tafel legde. De bank wilde de nieuwe hal financieren, maar alleen met extra zekerheid: een tweede hypotheek op het huis. Het huis stond op naam van hen allebei, dus Annemiek moest tekenen. Wouter had alles al met de bank en de accountant besproken. De hal was nodig, zei hij, anders zouden ze de grote klant uit Duitsland verliezen. Hij had de cijfers doorgerekend. Het risico was klein.
Annemiek las de eerste pagina, begreep de helft en voelde haar maag samentrekken. Ze dacht aan de kinderen, die nog op school zaten. Ze dacht aan haar vader, die in de jaren tachtig zijn garage verloor en daarna nooit meer dezelfde man was. Ze vroeg of het echt niet anders kon. Wouter zuchtte. Ze tekende.
Die handtekening is in veel familiebedrijven een van de stilste en meest beladen momenten in een huwelijk. Voor hem is het een formaliteit bij een besluit dat al genomen is, een stap die bij het ondernemen hoort. Voor haar is het het moment waarop het dak boven het hoofd van haar kinderen op tafel komt te liggen, bij een besluit waarover ze niet echt heeft mogen meedenken. Hij ervaart risico als de motor van het bedrijf. Zij ervaart het als een bedreiging van het nest.
Wie de verschillen tussen mannen en vrouwen alleen in termen van opvoeding of karakter wil begrijpen, mist hier een laag. Hoe een mens risico beleeft, zit diep in het lichaam, en het verschilt tussen de seksen op manieren die aan de keukentafel voelbaar worden.
Wat risico met hem doet
Mannen nemen gemiddeld meer risico dan vrouwen. Dat is een van de best onderzochte verschillen tussen de seksen, en het geldt voor verkeer, sport, gezondheid en geld. Het interessante is minder dát het zo is dan wat er in het lichaam gebeurt als een man een risico neemt.
De Britse neurowetenschapper en oud-handelaar John Coates mat bij beurshandelaren in Londen de hormoonspiegels in de loop van de werkdag. Op ochtenden met een hoge testosteronspiegel maakten ze meer winst. En na een reeks successen steeg hun testosteron verder, waardoor ze nog grotere risico’s namen. Biologen kennen dat als het winnaarseffect: een dier dat een gevecht wint, wordt zelfverzekerder en gaat het volgende gevecht sneller aan. Bij een ondernemer die twintig jaar lang de ene goede beslissing na de andere heeft genomen, werkt hetzelfde mechanisme. Elk geslaagd risico maakt het volgende kleiner in zijn ogen. Als Wouter zegt dat het risico klein is, gelooft hij dat werkelijk. Zijn lichaam heeft het zo leren voelen.
Daarbij is onzekerheid voor het brein van veel ondernemers aantrekkelijk. Het beloningssysteem reageert sterker op een beloning die onzeker is dan op een beloning die vaststaat. De spanning van de investering, het moment van de beslissing en de vraag of het gaat lukken, maken een man die ondernemer is levendig. Wie dat wegneemt, neemt iets weg van wat hem gaande houdt.
Voor Wouter is het huis ook geen apart bezit. Hij heeft het gekocht van wat de zaak opbracht. Het huis is het bewijs dat het ondernemen werkt. Het in de weegschaal leggen voor de volgende stap voelt voor hem als een logische voortzetting van hetzelfde verhaal. Hij heeft het huis met risico verdiend, en met risico zal hij het behouden.
Wat risico met haar doet
De Britse psychologe Anne Campbell gaf een verklaring voor het verschil in risico die verder teruggaat dan opvoeding. In de menselijke geschiedenis hing het overleven van een kind veel sterker af van de moeder dan van de vader. Een moeder die zichzelf in gevaar bracht, bracht haar kinderen in gevaar. Vrouwen die voorzichtiger waren, kregen vaker kinderen die volwassen werden. Volgens Campbell is de neiging van vrouwen om risico zorgvuldiger te wegen daarom een oude vorm van zorg die nog altijd in het lichaam zit.
In het lichaam van Annemiek gebeurt die avond aan de keukentafel iets anders dan in dat van Wouter. Waar hij de kans ziet, ziet zij wat er verloren kan gaan. En wat er verloren kan gaan, is voor haar heel concreet: dit huis, deze kamer, de school om de hoek, de buurt waar de kinderen opgroeien. De winst van Wouter is abstract, een hal en een klant in Duitsland. Het verlies van Annemiek heeft een adres. Mensen voelen een verlies gemiddeld ongeveer twee keer zo zwaar als een even grote winst, en hoe concreter het verlies, hoe sterker dat effect.
Daarbij draagt Annemiek iets mee wat ouder is dan haar huwelijk. Ze was twaalf toen haar vader zijn garage verloor. Ze herinnert zich de deurwaarder, de verkoop van het huis, de verhuizing naar een flat, de stilte van haar vader in de jaren daarna. Haar lichaam weet hoe het voelt als een bedrijf een gezin meesleurt. Als ze de papieren van de bank ziet, reageert haar zenuwstelsel op een gevaar dat het al eens heeft meegemaakt.
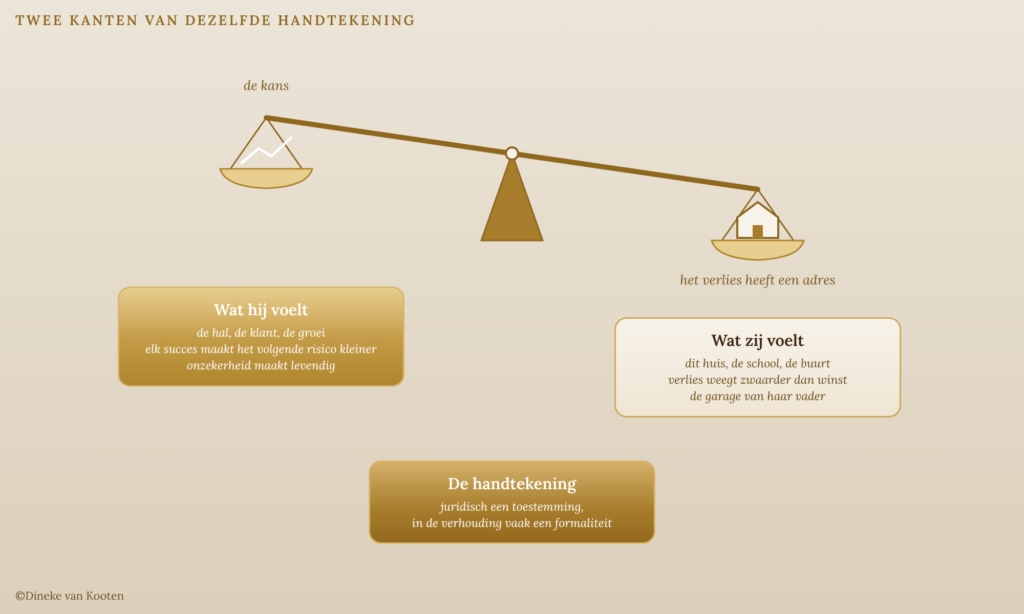
Wouter noemt dat emotioneel. In zekere zin heeft hij gelijk: het is gevoel. Maar gevoel is ook informatie. Haar twijfel ziet iets wat zijn zelfvertrouwen niet ziet: dat elke reeks successen eindigt, dat de markt kan kantelen, dat een gezin meer verliest dan een bedrijf als het misgaat. In een goed functionerend systeem hebben beide nodig. Zijn durf zonder haar voorzichtigheid wordt roekeloos. Haar voorzichtigheid zonder zijn durf maakt het bedrijf stil. De vraag is of haar stem in dat systeem mag meewegen, of dat ze alleen nodig is voor de handtekening.
Tekenen zonder mee te beslissen
De Nederlandse wet heeft een bescherming ingebouwd voor de echtgenoot van een ondernemer. Wie getrouwd is of een geregistreerd partnerschap heeft, mag zich in principe alleen borg stellen met toestemming van de partner. Ook voor het verkopen of bezwaren van de woning waarin het gezin woont, is de handtekening van de ander nodig. De gedachte erachter is dat het gezin niet buiten zijn medeweten in gevaar mag worden gebracht.
In de praktijk werkt die bescherming op twee manieren minder goed dan ze lijkt. De eerste is een uitzondering die voor veel familiebedrijven precies raak is. Een directeur die alleen of samen met zijn medebestuurders de meerderheid van de aandelen van een bv heeft, mag zich voor de normale bedrijfsvoering van die bv borg stellen zonder toestemming van zijn partner. Een directeur-grootaandeelhouder kan dus met zijn eigen vermogen voor de schulden van de zaak instaan zonder dat zijn vrouw dat weet. Afhankelijk van hoe ze getrouwd zijn, kan daarmee ook gezamenlijk bezit in het geding komen.
De tweede manier is subtieler. Ook waar haar handtekening wel nodig is, betekent dat zelden dat ze heeft meebeslist. Het besluit is al genomen voordat de papieren op tafel komen. De bank heeft met Wouter gesproken, de accountant heeft met Wouter gerekend. Annemiek wordt aan het einde van de rit gevraagd te bevestigen wat anderen al hebben besloten. Haar handtekening is juridisch een toestemming, maar in de verhouding tussen hen is het een formaliteit. Wie dan nog nee zegt, ligt dwars voor de toekomst van het bedrijf, de banen van veertig mensen en de droom van haar man.
Voor veel vrouwen is dat het moment waarop ze ontdekken hoe ongelijk ze in het bedrijf staan, ook als ze er jaren in hebben meegewerkt. Ze dragen het risico met hun huis en hun kinderen, maar het gesprek over dat risico wordt gevoerd door anderen. Wat de wet als bescherming bedoelde, wordt zo een bevestiging van haar buitenstaanderschap: ze is nodig voor de handtekening en overbodig voor de afweging.
Twee systemen onder één dak
In de systemische kijk op families heeft elk systeem een eigen grond. Het gezin dat Wouter en Annemiek samen hebben gesticht, met hun kinderen, is een nieuw systeem. Het huis is daarvan de fysieke vorm: de plek waar dit gezin bij elkaar hoort. De zaak is iets anders. Wouter nam haar twintig jaar geleden over van zijn vader. Ze hoort bij het systeem waar hij vandaan komt, bij zijn familie en bij wat hij zijn vader verschuldigd is.
Als het huis onderpand wordt voor de zaak, wordt de grond van het nieuwe gezin ingezet voor het project van het oude. In de systemische ordening hoort het andersom te gaan: een nieuw gezin gaat vóór de familie van herkomst. Een man die trouwt, verlaat het huis van zijn vader en bouwt zijn eigen huis. Wie zijn eigen huis op het spel zet voor het werk van zijn vader, staat in die ordening op twee plekken tegelijk. Annemiek voelt dat, ook als ze het niet zo kan zeggen. Ze voelt dat er aan haar tafel een belang wordt behartigd dat ouder is dan haar huwelijk.
Voor haar heeft het huis daarbij nog een andere betekenis. Het is de plek waar haar lichaam tot rust kan komen, waar ze haar kinderen veilig weet, waar ze zich kan openen. In het denken over mannelijke en vrouwelijke polariteit wordt dat wel beschreven als de behoefte van de vrouwelijke kant aan veiligheid om zich te kunnen ontspannen en te geven. Een vrouw die weet dat het dak boven haar hoofd onder voorbehoud staat, blijft een beetje alert, ook als er niets aan de hand is. Dat laat sporen na in haar slaap, in haar ontspanning en in de intimiteit tussen hen. Wouter merkt dat zijn vrouw de jaren na de tweede hypotheek wat afstandelijker is geworden, en hij legt geen verband.
Als het goed gaat, en als het misgaat
De hal werd gebouwd, de Duitse klant bleef en na zes jaar was de tweede hypotheek afgelost. Wouter had gelijk gekregen. Op een verjaardag vertelde hij het verhaal als een anekdote: Annemiek was er destijds zo bang voor, en kijk nu. Iedereen lachte. Annemiek lachte mee en voelde zich klein. Haar angst was achteraf ongegrond verklaard. Dat er zes jaar lang een risico op het huis had gelegen dat ze niet had gekozen, kwam in het verhaal niet voor.
Als het goed gaat, wordt haar voorzichtigheid achteraf dus vaak herschreven als overbodige angst. Dat versterkt het winnaarseffect bij hem en het zwijgen bij haar. De volgende keer dat er papieren op tafel komen, zegt ze minder.
Als het misgaat, ligt het anders, en zwaarder. Voor een ondernemer is een faillissement meer dan een financieel verlies. Het raakt zijn mannelijkheid op de plek waar die het meest kwetsbaar is: hij heeft zijn gezin niet kunnen beschermen. Veel mannen reageren met schaamte en terugtrekking, soms met een depressie die jaren duurt. Zij krijgt intussen te maken met de deurwaarder, de verhuizing en de vragen van de kinderen. Vaak wordt zij degene die het gezin overeind houdt, een baan zoekt, de buren te woord staat.
En er is een zin die in veel van die huwelijken nooit wordt uitgesproken en toch altijd aanwezig is: ik heb het je gezegd. Ze zegt het niet, omdat hij er al onder gebukt gaat. Hij hoort het toch, in elke blik en elke stilte. Tussen die onuitgesproken zin en zijn schaamte kan een huwelijk zich jarenlang verbergen, of eraan ten onder gaan.
Wat een gedeeld risico vraagt
Een risico dat twee mensen dragen, vraagt een besluit dat twee mensen nemen. Dat klinkt vanzelfsprekend, maar het vraagt iets wat in veel familiebedrijven ongebruikelijk is: dat de partner in het gesprek komt voordat het besluit is genomen, lang voordat de bank om een handtekening vraagt.
Van Wouter vraagt dat hij zijn eigen zekerheid wantrouwt. Dat hij weet dat zijn lichaam na twintig jaar succes risico kleiner voelt dan het is, en dat de twijfel van zijn vrouw daarom bruikbare informatie is. Het vraagt ook dat hij hardop erkent wat hij van haar vraagt: dat zij met haar huis en haar rust instaat voor zijn plan. Een man die zegt ‘ik vraag je iets groots’ maakt van een formaliteit een gedeelde keuze.
Van Annemiek vraagt het dat ze haar twijfel uitspreekt als een eigen positie, met evenveel gewicht als zijn plan. Dat ze vragen stelt aan de accountant zelf, de cijfers wil begrijpen en een grens durft te trekken, ook als die grens het bedrijf iets kost. En dat ze onderzoekt hoeveel van haar angst over dit besluit gaat, en hoeveel over de garage van haar vader.
Samen kunnen ze afspreken wat er in hun leven buiten het bedrijf blijft. Sommige stellen houden het huis principieel buiten elke financiering, andere spreken een plafond af of een termijn. De vorm is minder belangrijk dan het feit dat die grens samen is getrokken, op een moment dat er nog geen papieren op tafel liggen.
Of dat lukt, hangt af van de vraag die onder alles ligt: is dit huis van hun gezin, of is het een uitbreiding van de zaak? Zolang die vraag niet beantwoord is, blijft elke handtekening aan de keukentafel een klein verlies voor de een en een kleine overwinning voor de ander.
